
Perspectivas › Tributario › Proyecto de Ley de Rescate Económico
Tributario · Proyecto de ley en trámite
Proyecto de Ley de Rescate Económico (PL 477 de 2026): qué propone, en qué va y el PDF original
Por Juan José Goyeneche Carrera, socio director · Publicado el
El Gobierno radicó en la Cámara un proyecto de 106 artículos que baja la renta de las empresas, sube la de personas de ingresos medios y altos, rehace el IVA desde 2028 y abre alivios con la DIAN. Todavía no es ley.
Proyecto — no es ley todavía
Etapa 2 de 9Publicación y reparto
renta de sociedades desde 2028 (hoy 35%)
salario mensual desde el que un asalariado empezaría a pagar renta (hoy unos $6,9 M), por el nuevo tramo del 9%
IVA para la mayoría de lo que hoy paga 5%, desde 2028
plazo propuesto para alivios y normalización
Arts. 57, 47-49, 42-46 y 106, 70-71 y 99-104 del proyecto radicado; salario umbral: estimación Goyen para asalariado sin dependientes, valores 2026.
En 60 segundos
¿Qué es la Ley de Rescate Económico?
Es el Proyecto de Ley 477 de 2026: 106 artículos que el Gobierno radicó en la Cámara para recortar gasto, cambiar impuestos y abrir alivios con la DIAN.
Empresas
35% pasa a 31%
Renta de sociedades desde 2028; 33% en 2027.
Ver detallePersonas
$4,65 millones
Salario mensual aproximado desde el que un asalariado empezaría a pagar renta (hoy unos $6,9 millones).
Ver detalleIVA
1-ene-2028
Desaparecería la tarifa del 5% de IVA y empezaría la devolución EfectIVA.
Ver detalleConsumo
hasta+209%
Subirían los impuestos a licores, cigarrillos, bebidas endulzadas y carbono; cambiaría el de la cerveza.
Ver detalleDIAN
30-jun-2027
Rebaja de sanciones (se pagaría el 40%) e intereses, y normalización tributaria.
Ver detalle
Ficha: PL 477 de 2026 Cámara · 106 artículos · 7 títulos · radicado por el Ministro de Hacienda y Crédito Público, Miguel Gómez Martínez
¿En qué va?
¿Ya fue aprobada la Ley de Rescate?
Al 30 de octubre de 2026, no. Fue radicada el 29 de octubre y debe superar cuatro debates, conciliación y sanción presidencial.
¿En qué va el trámite?
Radicado el 29-oct-2026. Estado al 30-oct-2026: publicación y reparto. Seleccione una etapa para ver qué pasa, quién decide y qué norma aplica.
Publicación y reparto
- Qué pasa
- Se publica en la Gaceta del Congreso y se envía a las comisiones de asuntos económicos (Tercera: impuestos y hacienda; Cuarta: presupuesto).
- Quién decide
- Mesa directiva de la Cámara.
- Requisito
- Publicación oficial antes de darle curso en comisión.
- Norma
- Ley 3 de 1992, art. 2; art. 157 C.P.
Calendario estimado
Estimación de Goyen Legal, no es calendario oficial
Escenario con mensaje de urgencia y sesiones conjuntas. Estimación de Goyen Legal, no es calendario oficial.
- 29-oct a 6-novRadicación, Gaceta, mensaje de urgencia (si se envía), reparto y ponentes
- 9 a 20-novAudiencias y ponencia de primer debate
- 17 a 27-novPrimer debate en comisiones económicas conjuntas (votación separada por comisión)
- 28-nov a 6-dicMínimo 8 días; ponencias de segundo debate
- 9 a 15-dicPlenarias simultáneas de Cámara y Senado
- 14 a 16-dicConciliación
- 17 a 31-dicSanción y promulgación (o sesiones extraordinarias si no alcanza)
Para cerrar el 16-dic, el primer debate conjunto debería aprobarse a más tardar hacia el 1-dic.
Escenario sin mensaje de urgencia. Estimación de Goyen Legal, no es calendario oficial.
- Finales de nov a 16-dic-2026Comisión y plenaria de la Cámara
- 16-mar a 20-jun-2027Comisión y plenaria del Senado (salvo sesiones extraordinarias)
- Junio–julio de 2027Sanción
Consecuencia: los aumentos de renta y patrimonio pasarían a 2028.
Mensaje de urgencia:Sin confirmar al 30-oct-2026
Anuncio, no calendario oficialEl presidente de la Comisión Tercera de la Cámara anunció sesiones conjuntas de las comisiones económicas para la tercera y cuarta semana de noviembre y plenarias a comienzos de diciembre. La República, 20-oct-2026 (abre en una pestaña nueva)
Ver datos
| Etapa | Estado | Qué pasa | Quién decide | Requisito | Norma |
|---|---|---|---|---|---|
| 1. Radicación (29-oct-2026) | Cumplida | El Gobierno presenta el proyecto en la Cámara. | Gobierno nacional (Ministerio de Hacienda). | Los proyectos sobre tributos deben empezar en la Cámara. | Art. 154 C.P. |
| 2. Publicación y reparto | En curso al 30-oct-2026 | Se publica en la Gaceta del Congreso y se envía a las comisiones de asuntos económicos (Tercera: impuestos y hacienda; Cuarta: presupuesto). | Mesa directiva de la Cámara. | Publicación oficial antes de darle curso en comisión. | Ley 3 de 1992, art. 2; art. 157 C.P. |
| 3. Ponencia para primer debate | Pendiente | La mesa directiva designa ponentes; la ponencia se publica antes de debatirse. | Mesas directivas de las comisiones y ponentes. | Publicación de la ponencia antes del debate. | Ley 5 de 1992, arts. 150, 153 y 156; plazos ajustados por la Ley 2390 de 2024. |
| 4. Primer debate en comisiones | Pendiente | Con mensaje de urgencia, las comisiones de Cámara y Senado sesionan juntas, pero cada comisión vota por separado: basta que una la niegue para que el proyecto se hunda. Sin urgencia, primero la comisión de la Cámara. | Comisiones económicas (Tercera y Cuarta) de Cámara y Senado. | Votación separada por comisión y anuncio previo. | Art. 163 C.P.; Ley 5 de 1992, arts. 169 y 173. |
| 5. Segundo debate en plenarias | Pendiente | Mínimo 8 días después del primer debate. Con sesiones conjuntas, las plenarias de Cámara y Senado pueden ser simultáneas; sin ellas, deben pasar al menos 15 días entre la aprobación en una cámara y el inicio en la otra. | Plenarias de Cámara y Senado. | Toda votación exige anuncio previo en sesión distinta. | Art. 160 C.P.; Ley 5 de 1992, art. 183. |
| 6. Conciliación | Pendiente | Si Cámara y Senado aprueban textos distintos, una comisión accidental propone un texto único que votan ambas plenarias. | Comisión accidental y plenarias. | El texto conciliado se publica al menos un día antes. | Art. 161 C.P. |
| 7. Sanción presidencial | Pendiente | El Gobierno objeta o sanciona el proyecto aprobado. | Presidente de la República. | Con más de 50 artículos, hasta 20 días hábiles para objetar o sancionar. | Art. 166 C.P. |
| 8. Promulgación en el Diario Oficial | Pendiente | Desde aquí rige, salvo fechas especiales del propio texto. | Gobierno nacional. | Publicación en el Diario Oficial. | — |
| 9. Control de la Corte Constitucional (posible) | Pendiente | Cualquier ciudadano puede demandarla. No hay control automático. | Corte Constitucional, si hay demanda. | Los vicios de forma caducan en un año. | Arts. 241 y 242 C.P. |
Fuente: Constitución Política y Leyes 3 y 5 de 1992, según la norma citada en cada etapa. Corte: 30-oct-2026.
¿Qué necesita para aprobarse?
La mayoría de los artículos se vota con mayoría simple. Las normas orgánicas y las facultades extraordinarias exigen mayoría absoluta.
Regla general
Mayoría simple
De los asistentes, con quórum decisorio (mayoría de los miembros).
Arts. 145 y 146 C.P.
Normas orgánicas
Mayoría absoluta
De los miembros de cada cámara. El art. 105 del proyecto declara orgánicos los arts. 2, 3, 6, 10, 16, 17, 37, 60, 61, 62, 63, 64, 72, 74, 75 y 78.
Art. 151 C.P.
Facultades extraordinarias (arts. 7 y 96)
Mayoría absoluta
De ambas cámaras; máximo seis meses y materias precisas. No pueden usarse para crear impuestos ni expedir códigos o normas orgánicas.
Art. 150-10 C.P.
Qué pasa si no se aprueba antes del 16-dic-2026
El proyecto no se archiva si no alcanza a aprobarse en diciembre. Lo que cambia es desde qué año aplicarían los aumentos de renta y el impuesto al patrimonio.
Termina el primer periodo de sesiones
Si no alcanza a aprobarse, el proyecto no se archiva: continúa desde el 16-mar-2027. El Gobierno también puede convocar sesiones extraordinarias en diciembre, como ocurrió en 2019 con la Ley 2010.
Arts. 138 y 200 C.P.
Fecha crítica: anualidad
Los aumentos de renta solo aplican al año gravable 2027 si la ley entra en vigor antes del 1-ene-2027; si se promulga en 2027, aplicarían desde 2028. Las rebajas, como la tarifa del 33% para empresas, sí pueden aplicarse en el mismo año. El impuesto al patrimonio y la normalización, que se causan al 1-ene-2027, también dependen de esa fecha.
Arts. 338 y 363 C.P.; C-527 de 1996, C-430 de 2009, C-686 de 2011.
Termina la legislatura
Para pasar a la siguiente, el proyecto debe tener al menos primer debate.
Art. 162 C.P.
Plazo propuesto para alivios DIAN y normalización
Si se aprueba.
Arts. 70, 71 y 99 a 104 del proyecto.
Nuevas listas de IVA, EfectIVA y bebidas endulzadas
Si se aprueba.
Arts. 38 a 40, 42 a 46, 56 y 106 del proyecto.
Límite absoluto
Un proyecto no puede tramitarse en más de dos legislaturas.
Art. 162 C.P.
Precedente. La ley de financiamiento de 2024 se hundió en las comisiones económicas el 11-dic-2024. La de 2025 se hundió el 9-dic-2025, cuando la Comisión Cuarta del Senado la negó 9-4. Publimetro (abre en una pestaña nueva)
Fuente: Constitución Política, según la norma citada en cada caso; antecedentes con enlace a su fuente. Corte: 30-oct-2026.
Qué cambia y cuándo
¿Desde cuándo aplicarían los cambios?
Algunos cambios regirían desde la promulgación; la renta de personas, desde 2027 si la ley se promulga en 2026; el nuevo IVA y EfectIVA, desde 2028.
Los cambios de renta llegarían en 2027; los grandes cambios de IVA, en 2028
Cada columna reúne lo que el proyecto propone que rija en ese momento, si se aprueba.
Supone aprobación y promulgación en 2026.
Desde la promulgación
5 cambios- IVA del 19% a licores, vehículos eléctricos e híbridos (y sus baterías, cargadores y motores), hosting, computación en la nube y licencias de software para contenidos digitales, internet fijo residencial de estratos 1 y 2, servicios turísticos vendidos a no residentes, importaciones por mensajería ≤ USD 200 desde países con TLC y juegos de azar por internet.
- Nueva tabla de retención laboral.
- Se deroga el impuesto a plásticos de un solo uso.
- Nuevas sanciones de facturación.
- Alivios de sanciones e intereses y normalización (plazos a 2027).
2027
8 cambios- Renta de sociedades del 33%.
- Nueva tabla de renta de personas naturales (año gravable 2027, por la anualidad del art. 338 C.P.).
- Salud progresiva y exoneración de aportes solo hasta 3 SMLMV (desde el 1-ene-2027).
- Cigarrillos: $7.823 por cajetilla.
- Carbono: 0,87 UVT por tCO2eq.
- Impuesto al patrimonio desde 95.500 UVT.
- Normalización: declaración hasta el 30-jun-2027.
- Alivios DIAN hasta el 30-jun-2027.
2028
6 cambios- Renta de sociedades del 31%.
- Se derogaría la tarifa del 5% de IVA (arts. 468-1 y 468-3 ET) y regirían las nuevas listas de excluidos y exentos.
- EfectIVA.
- Gasolina con IVA sobre los márgenes.
- Impuesto a bebidas endulzadas ampliado.
- Cigarrillos: $11.200 por cajetilla.
2029–2030
2 cambios- Carbono: 1,59 UVT por tCO2eq desde 2029.
- Sobretasa financiera e impuesto al patrimonio vigentes hasta 2030.
Ver datos
| Momento | Cambio propuesto |
|---|---|
| Desde la promulgación | IVA del 19% a licores, vehículos eléctricos e híbridos (y sus baterías, cargadores y motores), hosting, computación en la nube y licencias de software para contenidos digitales, internet fijo residencial de estratos 1 y 2, servicios turísticos vendidos a no residentes, importaciones por mensajería ≤ USD 200 desde países con TLC y juegos de azar por internet. |
| Nueva tabla de retención laboral. | |
| Se deroga el impuesto a plásticos de un solo uso. | |
| Nuevas sanciones de facturación. | |
| Alivios de sanciones e intereses y normalización (plazos a 2027). | |
| 2027 | Renta de sociedades del 33%. |
| Nueva tabla de renta de personas naturales (año gravable 2027, por la anualidad del art. 338 C.P.). | |
| Salud progresiva y exoneración de aportes solo hasta 3 SMLMV (desde el 1-ene-2027). | |
| Cigarrillos: $7.823 por cajetilla. | |
| Carbono: 0,87 UVT por tCO2eq. | |
| Impuesto al patrimonio desde 95.500 UVT. | |
| Normalización: declaración hasta el 30-jun-2027. | |
| Alivios DIAN hasta el 30-jun-2027. | |
| 2028 | Renta de sociedades del 31%. |
| Se derogaría la tarifa del 5% de IVA (arts. 468-1 y 468-3 ET) y regirían las nuevas listas de excluidos y exentos. | |
| EfectIVA. | |
| Gasolina con IVA sobre los márgenes. | |
| Impuesto a bebidas endulzadas ampliado. | |
| Cigarrillos: $11.200 por cajetilla. | |
| 2029–2030 | Carbono: 1,59 UVT por tCO2eq desde 2029. |
| Sobretasa financiera e impuesto al patrimonio vigentes hasta 2030. |
Fuente: texto radicado del PL 477 de 2026 Cámara, fechas de vigencia de cada artículo. Corte: 30-oct-2026.
Fecha crítica · 31-dic-2026
Si la ley se promulga en 2027, los aumentos de renta aplicarían desde 2028, no desde 2027.
Principio de anualidad (art. 338 C.P.). Las rebajas, como la tarifa del 33% para empresas, sí pueden aplicarse en el mismo año.
Personas naturales
¿Cuánto pagaría de renta con la Ley de Rescate?
Un asalariado empezaría a pagar renta desde unos $4,65 millones de salario mensual (hoy unos $6,9 millones). Calcule su caso.
Calcule su renta con el proyecto
Escriba o deslice su salario mensual. La cifra grande es cuánto más pagaría al año entre renta y salud.
Entre $2.000.000 y $80.000.000. Salario de un asalariado, antes de descuentos.
Pagaría más al año entre renta y salud: 3,5% de su ingreso anual de $96.000.000.
- Renta vigente
- $1.602.145
- Renta con el proyecto
- $3.056.887
- Mayor cotización de salud
- $1.920.000
- Diferencia total anual
- +$3.374.742
- % del ingreso anual
- 3,5%
La mayor cotización de salud reduce la base de renta; por eso en algunos niveles el impuesto de renta baja mientras el costo total sube.
La mayor cotización de salud reduce la base de renta; por eso en algunos niveles el impuesto de renta baja mientras el costo total sube.
Estimación ilustrativa para asalariados sin dependientes; no reemplaza la asesoría. Cálculo con el texto radicado; puede cambiar en el Congreso. Valores de 2026 (UVT $52.374; SMLMV $1.750.905).
Fuente: PL 477 de 2026 Cámara, arts. 21 y 47 a 49 (texto radicado). Modelo simplificado de Goyen Legal.
Ver datos
| Salario mensual | Renta vigente | Renta proyecto | Mayor costo anual (renta + salud) | % del ingreso |
|---|---|---|---|---|
| $5.000.000 | $0 | $271.415 | $1.171.415 | 2,0% |
| $8.000.000 | $1.602.145 | $3.056.887 | $3.374.742 | 3,5% |
| $12.000.000 | $8.663.760 | $9.636.102 | $4.572.342 | 3,2% |
| $20.000.000 | $30.712.231 | $32.770.928 | $9.258.697 | 3,9% |
| $35.000.000 | $81.771.988 | $81.414.677 | $14.342.689 | 3,4% |
| $60.000.000 | $180.455.887 | $184.138.724 | $24.693.697 | 3,4% |
Con el proyecto, renta y salud pesarían más en todos los salarios por encima de 2 SMLMV ($3,5 millones)
Con el proyecto, la tarifa efectiva sube desde salarios medios y la brecha se mantiene en los ingresos altos.
Fuente: PL 477 de 2026 Cámara, arts. 21 y 47 a 49 (texto radicado). Estimación de Goyen Legal para asalariados sin dependientes. Cálculo con el texto radicado; puede cambiar en el Congreso. Valores de 2026 (UVT $52.374; SMLMV $1.750.905).
Ver datos
| Salario mensual | Vigente | Proyecto | Diferencia |
|---|---|---|---|
| $2.000.000 | 4,0% | 4,0% | 0,0 pp |
| $5.000.000 | 4,0% | 6,0% | +2,0 pp |
| $8.000.000 | 5,7% | 9,2% | +3,5 pp |
| $12.000.000 | 10,0% | 13,2% | +3,2 pp |
| $20.000.000 | 16,8% | 20,7% | +3,9 pp |
| $35.000.000 | 23,5% | 26,9% | +3,4 pp |
| $60.000.000 | 28,0% | 31,4% | +3,4 pp |
| $80.000.000 | 29,7% | 33,3% | +3,6 pp |
Lo que cambia para las personas naturales
Además de la nueva tabla de renta, el proyecto reduce beneficios y adelanta la retención en la fuente.
| Elemento | Vigente | Proyecto |
|---|---|---|
| Renta exenta laboral (25%): tope anual | 790 UVT | 630 UVT |
| Tope global de rentas exentas y deducciones | 40% y 1.340 UVT | 40% y 1.180 UVT |
| Deducción por dependientes fuera del tope (72 UVT, hasta 4) | Existe | Se elimina |
| Retención en la fuente laboral empieza en | 95 UVT al mes | 65 UVT al mes |
| Ganancia ocasional por loterías y apuestas | 20% | 30% |
| Cotización de salud del trabajador | 4% plano | 4% a 8% según el salario |
El proyecto deroga los gastos de representación exentos de magistrados, fiscales y jueces, y de rectores y profesores de universidades públicas (art. 206, nums. 7 y 9 ET).
El proyecto deroga el componente inflacionario de los rendimientos financieros (arts. 38 a 40-1 ET): los intereses de CDT, bonos y fondos quedarían gravados en su totalidad.
La cotización de salud del trabajador subiría por escalones, del 4% hasta el 8%
Hoy el trabajador aporta el mismo 4% a salud con cualquier salario; el proyecto subiría ese porcentaje por escalones a medida que sube el salario.
Ver datos
| Tramo (SMLMV) | Salario mensual hasta | Vigente | Proyecto |
|---|---|---|---|
| Hasta 2 SMLMV | $3.501.810 | 4% | 4% |
| Más de 2 a 4 | $7.003.620 | 4% | 5,5% |
| Más de 4 a 5 | $8.754.525 | 4% | 6% |
| Más de 5 a 10 | $17.509.050 | 4% | 6,5% |
| Más de 10 a 15 | $26.263.575 | 4% | 7% |
| Más de 15 a 20 | $35.018.100 | 4% | 7,5% |
| Más de 20 a 25 | $43.772.625 | 4% | 8% |
Fuente: PL 477 de 2026 Cámara, arts. 21, 47 a 50, 52 y 106 (texto radicado). Pesos en valores de 2026 (SMLMV $1.750.905).
¿Tiene dependientes, rentas de capital o ingresos no laborales? La calculadora no los incluye: le estimamos su caso con sus cifras.
Hablemos de su caso
Empresas
¿Las empresas pagarían menos impuesto de renta?
Sí: la tarifa general bajaría del 35% al 33% en 2027 y al 31% desde 2028; el sector financiero, al 38% y al 36%.
La tarifa general de renta de las empresas bajaría 4 puntos, del 35% al 31%, entre 2026 y 2028
El proyecto baja la tarifa general en dos escalones y la deja fija desde 2028; el sector financiero baja en la misma medida.
Ver datos
| Año | Situación | Tarifa general | Sector financiero |
|---|---|---|---|
| 2026 | Vigente | 35% | 40% |
| 2027 | Proyecto | 33% | 38% |
| 2028 | Proyecto | 31% | 36% |
| 2029 | Proyecto | 31% | 36% |
| 2030 | Proyecto | 31% | 36% |
Fuente: PL 477 de 2026 Cámara, arts. 57, 66 a 68 y 106 (texto radicado); art. 240 ET.
Lo que cambia para las empresas
| Elemento | Vigente | Proyecto |
|---|---|---|
| Tarifa general (art. 240 ET) | 35% | 33% (2027) · 31% (desde 2028) |
| Sector financiero (renta ≥ 120.000 UVT) | 40% hasta 2027 | 38% (2027) · 36% (2028–2030) |
| Tasa mínima de tributación del 15% | Todas las sociedades, con excepciones | Solo grupos multinacionales con ingresos consolidados ≥ EUR 750 millones |
| Impuesto al patrimonio | Desde 72.000 UVT ($3.771 M); 0,5% y 1%; permanente | Desde 95.500 UVT ($5.002 M); 0,5% hasta 145.500 UVT ($7.620 M) y 1% sobre el exceso (+250 UVT); solo 2027–2030 |
| Destinación de 9 puntos de renta (ICBF 2,2 · SENA 1,4 · salud 4,4 · primera infancia 0,4 · IES 0,6) | Vigente con piso presupuestal | Derogada (art. 106) |
RUGE: régimen de estabilidad para grandes inversiones
El artículo 69 del proyecto propone un régimen para inversiones nuevas de gran tamaño. Si su empresa evalúa una inversión en Colombia, vea también Cambiario e inversión extranjera.
Para entrar al RUGE se necesitan inversiones nuevas desde 2.580.000 UVT ($135.125 millones), según el sector
El umbral depende del sector: infraestructura, energía y recursos naturales exigen la inversión más alta y tienen el plazo de ejecución más largo.
- Infraestructura, energía y recursos naturales (incluye minería e hidrocarburos)Plazo de ejecución: 8 años8.140.000 UVT
- Industria y economía digitalPlazo de ejecución: 6 años5.530.000 UVT
- Agroindustria, turismo, servicios y demásPlazo de ejecución: 5 años2.580.000 UVT
Beneficios propuestos
- Renta del 20% (inicio 2027–2028) o del 26% (desde 2029), sin sobretasas.
- Dividendos a no residentes: 8% definitivo.
- Depreciación hasta 50% anual (maquinaria, redes, cómputo) y 10% (construcciones).
- Sin impuesto al patrimonio.
- Estabilidad de 16 años, sin contrato.
Exigencias
- 40% de la inversión en 2 años.
- 30% de compras a proveedores nacionales (un tercio de eso a mipymes o locales).
- Garantía del 2%.
- Prima anual del 0,1% de la inversión ejecutada.
- Solicitudes. Inversión nueva mediante vehículo de objeto exclusivo; solicitudes hasta el 31-dic-2029 (APP hasta 2031).
- Excluidos: comercio, financiero e inmobiliario.
- No estabiliza el IVA ni los tributos territoriales.
- Si el comité no decide en 3 meses: silencio administrativo positivo.
Fuente: PL 477 de 2026 Cámara, art. 69, nuevo Libro Noveno del ET (texto radicado). Pesos con la UVT de 2026 ($52.374).
Ver datos
| Sector | Umbral (UVT) | En pesos 2026 | Plazo de ejecución |
|---|---|---|---|
| Infraestructura, energía y recursos naturales (incluye minería e hidrocarburos) | 8.140.000 | $426.324 millones | 8 años |
| Industria y economía digital | 5.530.000 | $289.628 millones | 6 años |
| Agroindustria, turismo, servicios y demás | 2.580.000 | $135.125 millones | 5 años |
¿Su empresa debe tomar decisiones antes del 31 de diciembre de 2026? Revisemos el impacto en renta, patrimonio y aportes.
Hablemos de su caso
IVA
¿Qué productos pasarían del 5% al 19% de IVA?
Desde 2028 desaparecería la tarifa del 5% y muchos bienes hoy excluidos pasarían al 19%; algunos cambios regirían desde la promulgación.
Pasan al 19% desde la promulgación, si se aprueba
- Licores, vinos y aperitivoshoy 5%
- Vehículos eléctricos e híbridos, baterías, cargadores y motoreshoy 5%
- Hosting, nube y licencias de software para contenidos digitaleshoy excluidos
- Internet fijo residencial, estratos 1 y 2hoy exento
- Servicios turísticos a no residenteshoy exentos
- Compras por mensajería ≤ USD 200 desde países con TLChoy excluidas
- Juegos de azar por internetbase = depósito ÷ 1,19
Juegos localizados: las bases mensuales se duplican (tragamonedas 20 → 40 UVT; mesas 290 → 580 UVT; bingo 3 → 6 UVT por silla).
La mayoría de los productos de esta lista pasaría al 19% de IVA en 2028
Desde 2028 desaparecería la tarifa del 5% y muchos bienes hoy excluidos o exentos pasarían al 19%; unos pocos mejorarían.
27productos pasan al 19%· 39 filas
| Producto o servicio | Hoy | 2028 (si se aprueba) |
|---|---|---|
Papa, hortalizas de vaina, yuca | Excluido | Excluido |
Tomate, cebolla, zanahoria, lechuga y demás hortalizas (aumenta la carga) | Excluido | 19% |
Frutas frescas (aumenta la carga) | Excluido | 19% |
Arroz para consumo humano | Exento | Exento |
Carnes, pescado, leche, huevos | Exento | Exento |
Queso fresco (aumenta la carga) | Exento | 19% |
Pan y arepa | Excluido | Excluido |
Panela | Excluido | Excluido |
Azúcar (aumenta la carga) | 5% | 19% |
Café tostado y molido (aumenta la carga) | 5% | 19% |
Harina de trigo, pastas (aumenta la carga) | 5% | 19% |
Aceites (aumenta la carga) | 5% | 19% |
Chocolate de mesa (aumenta la carga) | 5% | 19% |
Salchichón, butifarra, mortadela (mejora el tratamiento) | 5% | Exento |
Sal, miel (aumenta la carga) | Excluido | 19% |
Fertilizantes y plaguicidas (aumenta la carga) | Excluido | 19% |
Semillas para siembra (aumenta la carga) | Excluido | 19% |
Tractores y maquinaria agrícola (aumenta la carga) | Excluido o 5% | 19% |
Alimento para animales (aumenta la carga) | 5% | 19% |
Animales vivos (cerdos, aves) (aumenta la carga) | Excluido | 19% |
Bovinos vivos (aumenta la carga) | Exento | 19% |
Servicios agropecuarios (aumenta la carga) | Excluido | 19% |
Madera en bruto (mejora el tratamiento) | 5% | Excluido |
Computadores ≤ 50 UVT (aumenta la carga) | Excluido | 19% |
Celulares y tabletas ≤ 22 UVT (aumenta la carga) | Excluido | 19% |
Hosting y nube desde la promulgación (aumenta la carga) | Excluido | 19% |
Internet fijo estratos 1–2 desde la promulgación (aumenta la carga) | Exento | 19% |
Internet estrato 3 (aumenta la carga) | Excluido | 19% |
Vehículos eléctricos e híbridos desde la promulgación (aumenta la carga) | 5% | 19% |
Bicicletas ≤ 50 UVT (aumenta la carga) | Excluido | 19% |
ACPM (mejora el tratamiento) | Gravado (régimen especial de combustibles) | Excluido en toda la cadena |
Gasolina (aumenta la carga) | Gravada sobre el ingreso al productor | 19% también sobre márgenes mayorista y minorista |
Medicamentos, vitaminas, antibióticos | Exento | Exento |
Medicina prepagada y planes complementarios (mejora el tratamiento) | 5% | Excluido |
Toallas higiénicas y tampones | Exento | Exento |
Paneles solares (partidas exentas) (aumenta la carga) | Exento | 19% |
Etanol carburante (aumenta la carga) | Exento | 19% |
Boletas de cine, deportes y cultura (aumenta la carga) | Excluido | 19% |
Licores y vinos desde la promulgación (aumenta la carga) | 5% | 19% |
Fuente: arts. 27, 41 a 46 y 106 del proyecto radicado. Algunos cambios regirían desde la promulgación.
EfectIVA: devolución del IVA desde 2028
EfectIVA devolvería entre el 100% y el 30% del IVA pagado, con tope de $288.057 al mes
El proyecto propone devolver entre el 100% y el 30% del IVA pagado con factura electrónica, según el tramo, con un tope mensual por persona.
Tope mensual por persona: 5,5 UVT (valores de 2026). Se aplica sobre el monto, no sobre el porcentaje: ningún tramo recibe más que esto al mes.
Calcule una devolución estimada
Escriba el IVA que aparece en sus facturas, no el valor total de sus compras.
$120.000 × 100% = $120.000. No alcanza el tope de $288.057.
Cálculo con el texto radicado; puede cambiar en el Congreso. Estimación ilustrativa.
- Por persona, no por hogar, sobre el IVA efectivamente pagado según factura electrónica.
- Pagos cada 15 días como máximo; mínimo garantizado para pobreza extrema.
- No sería renta, sería inembargable y no pagaría GMF.
- Transición: los hogares de la compensación del IVA actual no pueden recibir menos.
Según el Gobierno, citado por Infobae, hasta 19 millones de beneficiarios. Ver la nota
Fuente: arts. 38 a 40 del proyecto radicado. Valores de 2026 (UVT $52.374; SMLMV $1.750.905).
Ver datos
| Tramo | IVA devuelto |
|---|---|
| Pobreza extrema, pobreza y tramo más bajo de vulnerabilidad | 100% |
| Vulnerabilidad · tramo 2 | 50% |
| Vulnerabilidad · tramo 3 | 40% |
| Vulnerabilidad · tramo 4 | 30% |
| Tope mensual por persona (5,5 UVT, valores de 2026) | $288.057 |
Consumo
¿Cuánto subirían los impuestos a licores, cigarrillos, cerveza y bebidas?
El proyecto propone subir los impuestos a licores, vinos, cigarrillos, bebidas endulzadas y carbono, cambiar la estructura del de la cerveza y derogar el de los plásticos de un solo uso.
El impuesto específico a los vinos subiría 209%; el de los cigarrillos, 152% en 2028
El aumento más alto sería el de «Vinos, específico por grado» (+209%); los cigarrillos subirían en dos escalones, en 2027 y en 2028.
- Vinos, específico por gradoHoy $243 → $750Aumento: +209%
- Cigarrillos 2028, cajetillaHoy $4.446 → $11.200Aumento: +152%
- Picadura, por gramoHoy $354 → $891Aumento: +152%
- Licores, específico por gradoHoy $360 → $750Aumento: +108%
- Cigarrillos 2027, cajetillaHoy $4.446 → $7.823Aumento: +76%
- Carbono 2027, por tCO2eqHoy $29.070 → ≈ $45.565Aumento: +57%
Fuente: arts. 28, 32 y 54 del proyecto radicado; tarifas vigentes de 2026.
Ver datos
| Tributo | Vigente | Proyecto | Aumento |
|---|---|---|---|
| Vinos, específico por grado | $243 | $750 | +209% |
| Cigarrillos 2028, cajetilla | $4.446 | $11.200 | +152% |
| Picadura, por gramo | $354 | $891 | +152% |
| Licores, específico por grado | $360 | $750 | +108% |
| Cigarrillos 2027, cajetilla | $4.446 | $7.823 | +76% |
| Carbono 2027, por tCO2eq | $29.070 | ≈ $45.565 | +57% |
El proyecto también deroga el impuesto a los plásticos de un solo uso (hoy 0,00005 UVT por gramo) y cambia el impuesto al carbono: de $29.070 por tCO2eq a 0,87 UVT 2027 (≈ $45.565) · 1,23 UVT 2028 · 1,59 UVT 2029+ (≈ $83.275).
Ver la tabla completa de impuestos al consumo
| Tributo | Vigente 2026 | Proyecto | Variación |
|---|---|---|---|
| Licores, específico por grado (750 cc) | $360 | $750 | +108% |
| Vinos, específico por grado | $243 | $750 | +209% |
| Licores, ad valorem | 25% (vinos 20%) | 35% | +10 pp |
| Cigarrillos, cajetilla de 20 | $4.446 | $7.823 (2027) · $11.200 (2028) | +76% · +152% |
| Picadura, por gramo | $354 | $891 | +152% |
| Vapeadores | — | $1.000/ml (2027) · $2.000/ml (2028) + 30% ad valorem | Nuevo esquema |
| Cerveza | 48% ad valorem (refajos 20%) | $330 por grado en 330 cc + 10% ad valorem | Cambia la estructura |
| Bebidas endulzadas, por 100 ml | $0 (< 5 g) · $40 (5–9 g) · $68 (≥ 9 g) | Desde 2028: $45 (< 9 g o solo edulcorantes) · $76 (≥ 9 g) | Grava bebidas «cero azúcar» |
| Carbono, por tCO2eq | $29.070 | 0,87 UVT 2027 (≈ $45.565) · 1,23 UVT 2028 · 1,59 UVT 2029+ (≈ $83.275) | +57% en 2027 |
| Carbono neutro | No causación hasta 50% | Hasta 25% | — |
| Plásticos de un solo uso | 0,00005 UVT por gramo | Derogado | –100% |
| Ganancia ocasional loterías | 20% | 30% | +10 pp |
Con el proyecto, la cerveza de menor precio pagaría más impuesto y la de mayor precio, menos
El proyecto cambia un impuesto proporcional al precio por uno que depende sobre todo del grado alcohólico: a igual grado, las cervezas baratas pagarían más y las costosas, menos.
Con el proyecto paga más: $345 por unidad.
Punto de equilibrio ≈ $3.908 a 4,5%. Por debajo de ese precio, el proyecto cobra más que hoy; por encima, menos.
Cálculo con el texto radicado; puede cambiar en el Congreso.
Fuente: arts. 33 a 36 del proyecto radicado.
Ver datos
| Concepto | Valor |
|---|---|
| Grado alcohólico | 4,5% |
| Precio antes de impuestos | $3.000 |
| Impuesto vigente | $1.440 |
| Impuesto con el proyecto | $1.785 |
| Diferencia por unidad | $345 |
| Punto de equilibrio (precio) | $3.908 |
Nómina
¿Cuánto más pagarían empleadores y trabajadores a salud y parafiscales?
La exoneración de aportes quedaría en 2 SMLMV (parcial hasta 3) y la salud del trabajador subiría del 4% hasta el 8% según el salario.
Entre 2 y 10 SMLMV, el empleador pasaría de no pagar estos aportes a pagar 6 o 13,5 puntos
El proyecto reduce la exoneración de aportes: el empleador volvería a pagar SENA, ICBF y salud desde salarios más bajos que hoy.
Puntos sobre el salario que paga el empleador por SENA, ICBF y salud
Borde coral: el proyecto cobra más que hoy en ese tramo.
Cómo se calcula
Exoneración de aportes (SENA 2%, ICBF 3%, salud del empleador 8,5%). Hoy: exonerados los salarios menores de 10 SMLMV. Proyecto: exoneración total hasta 2 SMLMV; entre 2 y 3 SMLMV se paga SENA 1% + ICBF 1% + salud 4% (6%); por encima de 3 SMLMV ($5,25 millones) se paga todo (13,5%).
Un punto del aporte del 4% a las cajas de compensación pasa a la ADRES.
Redacción por precisarLa redacción sobre personas naturales empleadoras de 2 a 5 trabajadores «exoneradas» podría leerse sin tope salarial.
Fuente: PL 477 de 2026 Cámara, arts. 20 a 22 (texto radicado).
Ver datos
| Tramo salarial | Hoy | Proyecto |
|---|---|---|
| ≤ 2 SMLMV | 0% | 0% |
| 2–3 SMLMV | 0% | 6% |
| 3–10 SMLMV | 0% | 13,5% |
| ≥ 10 SMLMV | 13,5% | 13,5% |
| Tramo salarial | Hoy | Proyecto |
|---|---|---|
| Hasta 2 SMLMV | 4% | 4% |
| Más de 2 a 4 | 4% | 5,5% |
| Más de 4 a 5 | 4% | 6% |
| Más de 5 a 10 | 4% | 6,5% |
| Más de 10 a 15 | 4% | 7% |
| Más de 15 a 20 | 4% | 7,5% |
| Más de 20 a 25 | 4% | 8% |
Alivios con la DIAN
Si tiene deudas con la DIAN, el decreto vigente es más favorable que el proyecto en sanciones, intereses y plazo de pago, y vence antes: el 19 de noviembre de 2026.
Alivios y normalización
¿Hay amnistía tributaria con la DIAN en 2027?
El proyecto propone rebajar sanciones e intereses hasta el 30 de junio de 2027; el Decreto 1419 de 2026, vigente hasta el 19 de noviembre, es más favorable en sanciones, intereses y plazo.
Alivios con la DIAN: decreto vigente frente al proyecto
Fila por fila, las condiciones del decreto vigente y las que propone el proyecto. La última columna indica cuál es más favorable para el contribuyente.
| Condición | Vigente al 30-oct-2026Decreto Legislativo 1419 de 2026Hasta el 19-nov-2026 | Si se apruebaProyecto (arts. 99 a 104)Hasta el 30-jun-2027 | Más favorable |
|---|---|---|---|
| Sanciones a pagar | 15% | 40% | Más favorable: Decreto |
| Interés | 4,5% anual | 5% anual | Más favorable: Decreto |
| Facilidad de pago | Hasta 24 meses | Hasta 12 meses (abono del 10%) | Más favorable: Decreto |
| Grandes contribuyentes | Excluidos del capítulo II | Incluidos | Más favorable: Proyecto |
| Control de la Corte | Pendiente | — | No comparable |
| Obligaciones cubiertas | — | En mora al 30-sep-2026 | No comparable |
Vence el 19-nov-2026
Si tiene deudas con la DIAN, el decreto vigente es más favorable y vence antes; revise su caso.
Normalización y criptoactivos
Normalización tributaria
Art. 7015%tarifa propuesta
Sobre el costo fiscal de activos omitidos o pasivos inexistentes al 1-ene-2027. Declaración única hasta el 30-jun-2027, sin extemporánea ni corrección posterior. Sin renta por comparación patrimonial, sin sanciones y sin acción penal por la omisión. Permite sanear activos subvalorados pagando 15% sobre el ajuste.
Criptoactivos
Art. 715%tarifa propuesta
Sobre el valor de mercado al 1-ene-2027, con relación de billeteras, custodios y protocolos. Mismo plazo: 30-jun-2027.
Transacción de combustibles
Art. 95: transacción para disputas aduaneras por importación de combustibles de más de 2.000.000 UVT ($104.748 millones). Se liquida con la interpretación oficial más favorable vigente al declarar, intereses del 4,5%, transa el 85% de las sanciones (o ninguna si hubo interpretación razonable), facilidad hasta 10 años, y permite pasarse desde la transacción del art. 113 de la Ley 2586 de 2026 con devolución del exceso.
- El proyecto exige el pago del 100% del impuesto.
- El proyecto también prevé terminación por mutuo acuerdo y conciliación que transan el 60% de las sanciones.
- Los beneficios no son acumulables con el Decreto Legislativo 1419 de 2026 (art. 104).
Fuente: Decreto Legislativo 1419 de 2026; PL 477 de 2026 Cámara, arts. 70, 71, 95 y 99 a 104.
Lo que no está en los titulares
¿Qué cambios trae el proyecto que no aparecen en los titulares?
Once puntos que conviene vigilar, con su artículo, qué hacen y a quién afectan.
- Art. 95Empresas
Transacción de combustibles
- Qué hace
- Aplica solo a disputas de más de 2.000.000 UVT ($104.748 millones); permite liquidar con la interpretación más favorable (puede reducir el impuesto, no solo sanciones) y devolver lo pagado de más a quien ya transó.
- A quién afecta
- Importadores de combustibles con disputas aduaneras de más de 2.000.000 UVT.
- Art. 106Personas · Empresas
IVA por derogatoria
- Qué hace
- Nube, hosting y software; internet de estratos 1 y 2; turismo receptivo; compras por mensajería ≤ USD 200: regirían desde la promulgación y no están en el capítulo de IVA.
- A quién afecta
- Consumidores, empresas de tecnología y turismo, compradores en plataformas del exterior.
- Art. 106Personas
Personas naturales
- Qué hace
- Elimina la deducción por dependientes fuera del 40%, los gastos de representación exentos (jueces, fiscales, profesores universitarios públicos) y el componente inflacionario de los rendimientos financieros.
- A quién afecta
- Asalariados con dependientes, servidores con gastos de representación, ahorradores en CDT, bonos y fondos.
- Art. 106Estado
Destinaciones específicas
- Qué hace
- Deroga los 9 puntos de renta para ICBF, SENA, salud, primera infancia e IES; el 4% de telefonía móvil para deporte y cultura; la destinación del impuesto al turismo; el 10% de un punto de IVA para población desplazada.
- A quién afecta
- Entidades y programas que hoy reciben esas rentas.
- Art. 106 (art. 837-1 ET)Personas · Empresas
Embargos
- Qué hace
- El contribuyente pierde el desembargo al demandar o caucionar.
- A quién afecta
- Contribuyentes en cobro coactivo.
- Art. 70Personas · Empresas
Normalización
- Qué hace
- «La normalización de activos realizada en cualquier tiempo no dará lugar, en ningún caso, a la persecución fiscal o penal» salvo origen ilícito: alcance amplio, incluye normalizaciones pasadas.
- A quién afecta
- Quienes normalizaron o normalicen activos.
- Art. 69Empresas
RUGE
- Qué hace
- Estabilidad de 16 años sin contrato, otorgable por silencio positivo, prima del 0,1%, incluye minería e hidrocarburos.
- A quién afecta
- Grandes inversionistas.
- Art. 57Empresas
Tasa mínima
- Qué hace
- Solo para grupos de EUR 750 millones; alivio para sociedades nacionales con beneficios.
- A quién afecta
- Sociedades nacionales con beneficios tributarios.
- Arts. 42, 45 y 46Personas · Empresas
Tratamientos sectoriales
- Qué hace
- Prepagada pasa del 5% a excluida; embutidos del 5% a exentos; madera en bruto a excluida; ACPM excluido en toda la cadena.
- A quién afecta
- Usuarios de medicina prepagada, productores de embutidos y madera, cadena del ACPM.
- Art. 20Personas · Empresas
Empleadores personas naturales
- Qué hace
- Redacción que admite exoneración de aportes sin tope salarial.
- A quién afecta
- Personas naturales empleadoras de 2 a 5 trabajadores.
- Arts. 42, 46, 55 y 57Estado
Calidad técnica
- Qué hace
- El arroz figura a la vez como excluido y exento; el art. 55 cita «Ley 1819 de 2019»; texto residual en el art. 57 («ComplementariosImpuesto Renta», «Economía»).
- A quién afecta
- La interpretación del texto final.
Gasto público y regla fiscal
¿Cuánto recorta el gasto la Ley de Rescate?
El proyecto propone bajar 20% el gasto de personal en 2028, 50% los contratos de prestación de servicios en 2027 y limitar al IPC el gasto en bienes y servicios.
- –20%Gasto de personal del PGN en 2028 (nominal); luego máximo inflación + 0,5 ppArt. 16
- –50%Contratos de prestación de servicios del Estado en 2027Art. 17
- ≤ IPCCrecimiento máximo del gasto en bienes y servicios, 2027–2030Art. 10
El proyecto fija un ancla de deuda neta del 55% del PIB y un límite del 71% del PIB.
Fuente: arts. 10, 16, 17 y 72 del proyecto radicado.
Ver datos
| Concepto | % del PIB |
|---|---|
| Ancla de deuda neta | 55% |
| Límite de deuda neta | 71% |
- Facultades extraordinarias por 6 meses para suprimir, fusionar o escindir entidades (art. 7).
- Venta de activos vía CISA; al menos 50% del producto al servicio de la deuda por cuatro años (art. 11).
- La cláusula de escape activada en 2025 solo cubre 2025–2026.
- Según el Gobierno, citado por Portafolio, el recorte del gasto sería cercano a $45 billones, equivalente al 2,2% del PIB. Portafolio
Texto radicado
¿Dónde descargar el Proyecto de Ley 477 de 2026 en PDF?
Aquí: copia del texto radicado en la Cámara, 123 páginas y 8,5 MB, con texto buscable. Descarga directa, sin formulario.
«Por la cual se expide la Ley de Rescate Económico, con el propósito de estabilizar las finanzas públicas, reducir el gasto y generar crecimiento económico en un marco de equidad, eficiencia y progresividad, y se dictan otras disposiciones»
- Número
- Proyecto de Ley 477 de 2026 Cámara
- Radicación
- 29 de octubre de 2026, Secretaría General de la Cámara de Representantes
- Radicado por
- Ministro de Hacienda y Crédito Público, Miguel Gómez Martínez
- Documento
- PDF · 123 páginas · 8,5 MB · 106 artículos en 7 títulos
Copia del texto radicado con sello de la Secretaría General de la Cámara; incluye capa de texto para buscar.
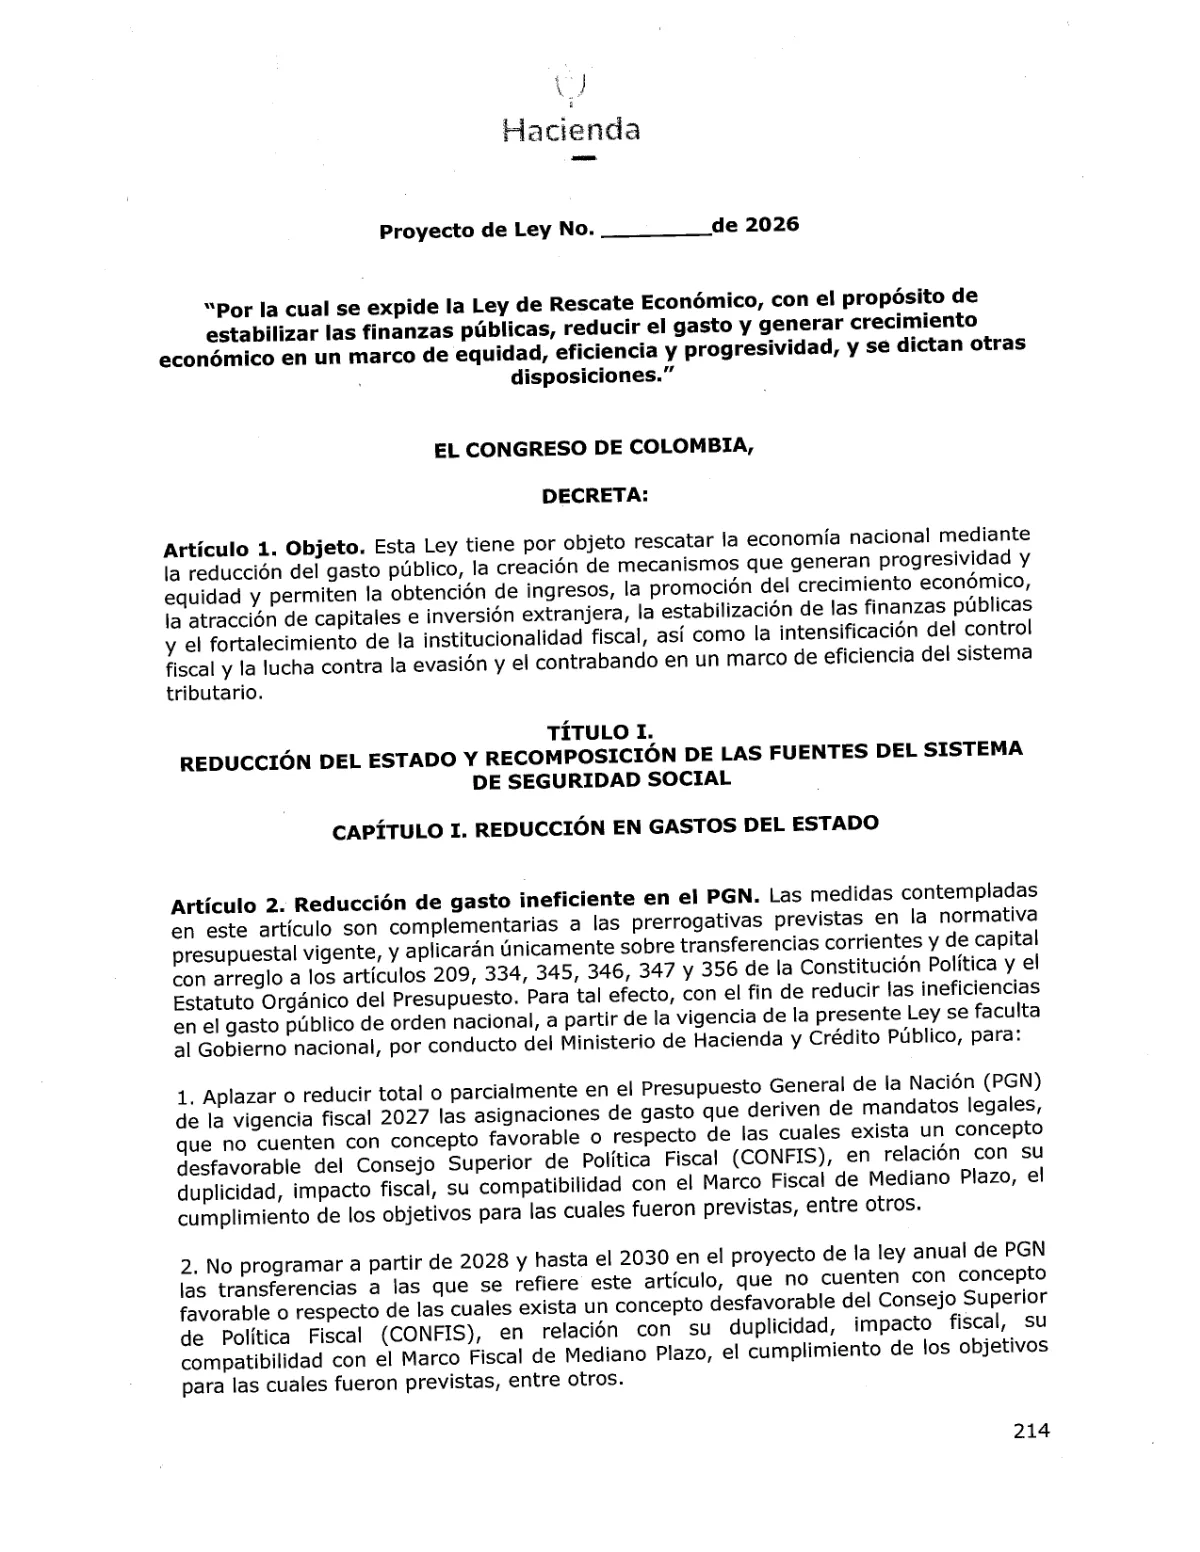
Página 1 de 123.
Preguntas frecuentes
¿Qué preguntan las empresas y las personas sobre la Ley de Rescate?
Doce respuestas cortas sobre el proyecto, su trámite y lo que conviene hacer mientras avanza.
¿Qué es la Ley de Rescate Económico?
Es el Proyecto de Ley 477 de 2026 que el Gobierno radicó en la Cámara el 29 de octubre de 2026. Combina recorte del gasto, cambios en renta, IVA y otros impuestos, alivios con la DIAN y una nueva regla fiscal.
¿Ya es ley?
Al 30 de octubre de 2026, no. Es un proyecto. Debe aprobarse en comisiones y plenarias de Cámara y Senado, conciliarse si hay diferencias y recibir sanción presidencial. Puede cambiar durante el trámite.
¿Cuándo empezaría a regir?
Desde su promulgación, salvo fechas especiales. Los aumentos de renta aplicarían al año gravable 2027 solo si la ley se promulga antes del 1 de enero de 2027; si no, desde 2028. Las nuevas listas de IVA y EfectIVA, desde el 1 de enero de 2028.
¿Dónde descargo el proyecto en PDF?
En esta página: copia del texto radicado con sello de la Cámara, con texto buscable (123 páginas).
¿Sube el IVA?
La tarifa general sigue en 19%, pero desde 2028 desaparece la del 5% y muchos bienes y servicios hoy excluidos pasarían al 19%. Algunos cambios, como el IVA a licores, nube y compras por mensajería, aplicarían desde la promulgación.
¿Qué es EfectIVA?
Una devolución, desde 2028, del IVA pagado con factura electrónica por personas en pobreza y vulnerabilidad: entre el 100% y el 30% según el tramo, con tope de 5,5 UVT al mes.
¿Voy a pagar más renta?
Si es asalariado de ingresos medios o altos, probablemente sí: hay un nuevo tramo del 9%, baja el tope de la renta exenta a 630 UVT y se elimina la deducción por dependientes fuera del límite. Use la calculadora.
¿Las empresas pagarían menos renta?
Sí. La tarifa general bajaría al 33% en 2027 y al 31% desde 2028. El sector financiero pagaría 38% y 36%, y la tasa mínima del 15% quedaría solo para grandes multinacionales.
¿Hay amnistía con la DIAN?
El proyecto propone rebajar sanciones al 40% e intereses al 5% para deudas en mora al 30 de septiembre de 2026, hasta el 30 de junio de 2027. Hoy rige el Decreto 1419 de 2026, más favorable, hasta el 19 de noviembre de 2026.
¿Qué pasa con el impuesto al patrimonio?
Lo pagarían patrimonios desde 95.500 UVT (unos $5.002 millones en valores de 2026), con tarifas de 0,5% y 1%, solo entre 2027 y 2030.
¿Puedo normalizar activos omitidos o criptoactivos?
El proyecto crea un impuesto de normalización del 15% (5% para criptoactivos) con declaración única hasta el 30 de junio de 2027.
¿Qué conviene hacer hoy?
Nada irreversible por cuenta del proyecto. Sí conviene revisar deudas con la DIAN frente al decreto vigente y simular su renta 2027 con un asesor.
¿Cómo le afectaría la Ley de Rescate a su empresa o a su patrimonio?
Escríbanos con su situación; le indicamos qué cambia para usted y qué conviene hacer mientras avanza el trámite.
Qué recibe
01
Qué cambiaría para usted en renta, IVA, patrimonio y aportes, con sus cifras.
02
Qué conviene revisar antes del 31 de diciembre de 2026, cuando se define si los cambios de renta aplican desde 2027.
03
Si tiene deudas con la DIAN, si le conviene acogerse al decreto vigente antes del 19 de noviembre de 2026.
Le respondemos en el próximo día hábil.
Juan José Goyeneche Carrera
Socio director · Goyen Legal
Información general basada en el texto radicado del Proyecto de Ley 477 de 2026. No es una ley vigente ni constituye asesoría para un caso concreto. Cifras en valores de 2026 (UVT $52.374; SMLMV $1.750.905). El envío de un mensaje no crea una relación abogado-cliente.